
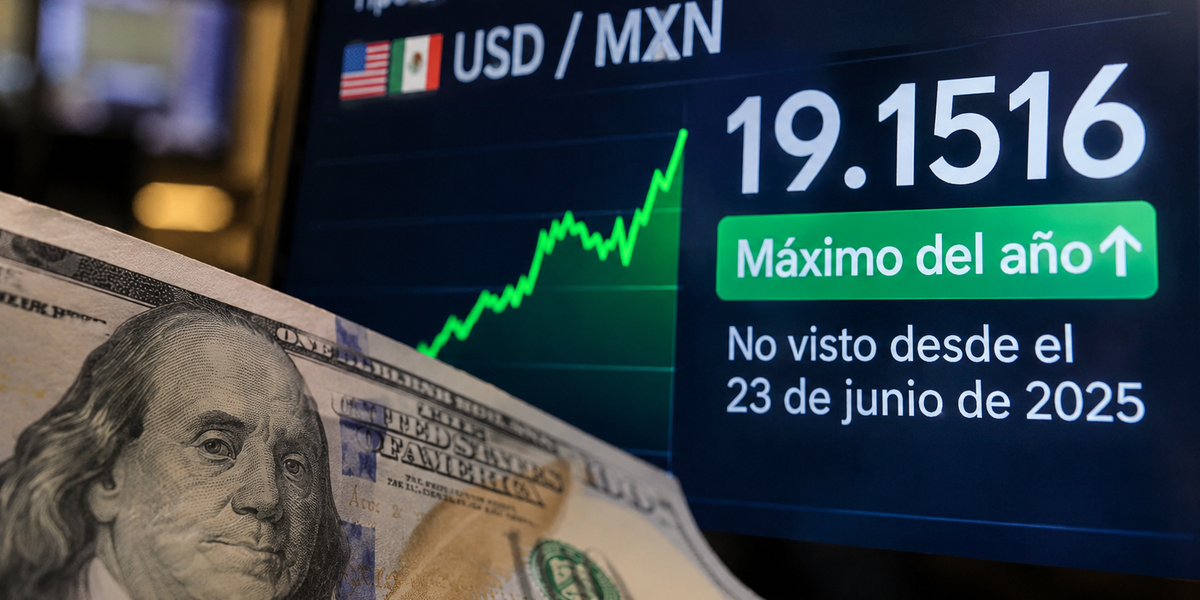
La corrección del dólar ocurre en un entorno de fuerte incremento de la aversión al riesgo global, destacando que el yen japonés y el franco suizo se encuentran entre las divisas más apreciadas de la sesión, favorecidas por la mayor demanda de activos considerados refugio. A pesar de la caída de hoy, el dólar se perfila a registrar su cuarta semana consecutiva de apreciación.
En la canasta amplia de principales cruces, las divisas más apreciadas hoy son: el yen japonés con 0.68%, la rupia india con 0.67%, el franco suizo con 0.61%, el dólar neozelandés con 0.38% y la libra esterlina con 0.31%. Las divisas más depreciadas hoy son: el shekel israelí con 0.96%, el won surcoreano con 0.28%, el peso chileno con 0.27%, el zloty polaco con 0.23% y el peso colombiano con 0.16 por ciento.
Ante el incremento de la aversión al riesgo, también se observa un incremento de la demanda por instrumentos del Tesoro de Estados Unidos como activos refugio:
* La tasa de las notas del Tesoro a 2 años baja 8.1 puntos base a 4.68%, acumulando 2 días de disminución y un retroceso de 11.7 puntos base en ese periodo.
* La tasa de las notas del Tesoro a 5 años baja 9 puntos base a 4.76%, acumulando 6 días de disminución y un retroceso de 20.3 puntos base en ese periodo.
* La tasa de las notas del Tesoro a 10 años baja 8.2 puntos base a 4.96%, acumulando 5 días de disminución y un retroceso de 17.4 puntos base en ese periodo.
* La tasa de bonos a 20 años baja 6.8 puntos base a 5.38%, acumulando 4 días de disminución y un retroceso de 14.0 puntos base en ese periodo.
* La tasa de bonos del Tesoro a 30 años baja 6.3 puntos base a 5.34%, acumulando 4 días de disminución y un retroceso de 13.3 puntos base en ese periodo.
En Europa se observa una mayor demanda por bonos gubernamentales de Alemania, con la tasa de los bonos a 10 años disminuyendo 9.1 puntos base durante la sesión a 3.31 por ciento.
A esto se suma la incertidumbre generada por la salida de Jensen Huang como director ejecutivo de Nvidia, debido a su importancia para el desarrollo de la compañía y su liderazgo en el mercado de semiconductores para inteligencia artificial. Las preocupaciones sobre el sector tecnológico se han intensificado a pesar de que Nvidia reportó resultados trimestrales superiores a las expectativas y Anthropic realizó la mayor oferta pública inicial de la historia, acontecimientos que no fueron suficientes para detener las pérdidas del mercado. Asimismo, se han incrementado las preocupaciones sobre la seguridad informática, ante los recientes reportes de ciberataques contra infraestructura y servicios financieros en Estados Unidos.
En este contexto, en la sesión asiática, las pérdidas han sido particularmente pronunciadas, debido a la elevada exposición de los mercados de Corea del Sur, Taiwán y Japón a la industria de semiconductores e inteligencia artificial. El Nikkei japonés registró una caída de 5.06%, cerrando en su menor nivel desde el 9 de abril. El Hang Seng de Hong Kong mostró una pérdida de 1.89%, el Kospi surcoreano cayó 5.21% y el índice taiwanés Taiex perdió 6.23% en la sesión. Con lo anterior, el Nikkei cerró la semana con una caída de 7.70%, el Hang Seng perdió 5.19% en la semana, la mayor desde la última semana de junio. El Kospi surcoreano registró una pérdida en la semana de 7.95%, mientras que el Taiex taiwanés cayó 17.50% en la semana, siendo la mayor caída desde enero de 1991.
En Europa, el STOXX 600 registra una pérdida de 1.70%, el DAX alemán muestra una caída de 2.14%, el CAC 40 francés pierde 1.53% y el FTSE 100 de Londres cae 0.85%. En Estados Unidos, en el mercado de futuros, el Dow Jones registra una caída de 0.29%, el Nasdaq 100 pierde 1.86% y el S&P 500 cae 0.97%. Según el índice global de Bloomberg, de mostrar una pérdida en la sesión de hoy, acumularía 7 sesiones a la baja, no visto desde septiembre de 2023. A nivel emisoras, destaca que las acciones de Anthropic muestran una caída mayor al 10% en las operaciones preapertura.
Las materias primas de energía comienzan la sesión con pérdidas casi generalizadas, pues circula en medios que las exportaciones de petrolíferos desde el Medio Oriente se mantienen elevadas, a pesar de que persisten el conflicto entre Estados Unidos e Irán, así como los ataques de los hutíes contra Arabia Saudita.
- El petróleo WTI inicia la sesión cotizando en 82.83 dólares por barril, con un descenso de 0.46% e hilando tres jornadas a la baja. Con esto, el WTI suma un declive de 20.45% en lo que va de noviembre.
- El Brent empieza la sesión cotizando en 91.62 dólares por barril, con una caída de 0.39% y perfilándose para cerrar la semana con pérdidas. Así, en lo que va del mes, el Brent acumula un retroceso de 22.12 por ciento.
- El gas natural en Europa cotiza en 87.51 euros por MWh, con un avance de 3.62%, su segunda jornada seguida al alza. A pesar de ello, este commodity se perfila para cerrar la semana con pérdidas y en lo que va de noviembre su precio ha bajado 15.81 por ciento.
Los metales preciosos comienzan la sesión con pérdidas, pues persiste la expectativa de que la Reserva Federal de Estados Unidos adoptará una política monetaria más restrictiva, desincentivando las inversiones en activos que no pagan una renta fija, como el oro y la plata. En este sentido:
- El oro empieza la sesión cotizando en 3,570 dólares por onza, con un declive de 1.52% e hilando cinco jornadas seguidas de pérdidas. Además, hoy este metal tocó un mínimo de 3,515 dólares por onza, su nivel más bajo desde el 4 de septiembre del 2025.
- La plata inicia la sesión cotizando en 42.25 dólares por onza, con un descenso de 1.63%, su sexta contracción en las últimas siete jornadas. Con esto, hoy este metal alcanzó un nivel de 41.19 dólares por onza, el menor desde el 17 de septiembre del 2025.
Finalmente, de los metales industriales destaca el cobre, que cotiza en 12,230 dólares por tonelada métrica, con un descenso de 2.36%, su sexto declive en las últimas siete jornadas. Así, hoy esta materia prima tocó un mínimo de 12,200 dólares por tonelada métrica, su menor nivel desde el 2 de abril. Esto obedece a las dudas del mercado en torno a la sostenibilidad de las elevadas inversiones en el desarrollo de inteligencia artificial, aunado a la fortaleza generalizada del dólar, que hace menos accesible este commodity para tenedores de otras divisas.
En cuanto a noticias relevantes, según personas familiarizadas con el asunto, en Estados Unidos, legisladores republicanos y demócratas están cerca de alcanzar un acuerdo para prohibir de manera permanente la venta de vehículos de fabricantes chinos en el mercado estadounidense. La iniciativa busca limitar la presencia de empresas como BYD y Geely, ante las preocupaciones sobre los riesgos para la seguridad nacional y la competitividad de la industria automotriz estadounidense. Actualmente, los vehículos chinos ya enfrentan elevados aranceles y restricciones sobre el uso de tecnología que permite transmitir información, pero la nueva legislación convertiría estas medidas en una prohibición establecida por ley, dificultando su eliminación en el futuro. Los legisladores buscan aprobar la iniciativa antes de que termine el año, previo al inicio de la nueva legislatura en enero de 2027.
Sin embargo, las negociaciones se han complicado por la participación de inversionistas chinos en empresas automotrices extranjeras, particularmente Mercedes-Benz, cuyo capital es propiedad de entidades chinas en cerca de 20%. También es el caso de Volvo, que es de capital chino. Según personas familiarizadas con las negociaciones, los legisladores están evaluando modificaciones para excluir las participaciones accionarias pasivas que no otorguen derechos de voto, evitando afectar a automotrices como Mercedes y Volvo. La aprobación de esta legislación representaría un nuevo endurecimiento de las restricciones comerciales de Estados Unidos contra China, particularmente en el sector automotriz, en donde los fabricantes chinos han incrementado su participación de mercado en Europa y América del Sur.
Al interior, destaca que las subramas con mayores retrocesos mensuales en septiembre fueron: 1) calzado (-3.80%), 2) artículos usados (-3.39%), 3) tiendas departamentales (-3.39%), 4) artículos de ferretería, tlapalería y vidrios (-2.87%) y 5) artículos para la decoración de interiores (-2.82%). En el tercer trimestre del año, el comercio minorista registró un crecimiento de 0.47% trimestral. A tasa anual, creció 2.61%, el menor avance desde el tercer trimestre de 2025. De esta forma, de enero a septiembre, el comercio minorista mostró un crecimiento de 2.77% anual, acelerándose del crecimiento de 2.23% del mismo periodo del año pasado.
Por otro lado, el comercio al por mayor mostró un fuerte avance mensual de 2.49% en septiembre, acumulando incrementos en cinco de los últimos siete meses, de acuerdo con cifras ajustadas por estacionalidad. A tasa anual, registró un crecimiento de 8.20%, hilando 7 meses de aumentos anuales y siendo el mayor avance desde junio. Al interior, destaca que las subramas con mayores crecimientos mensuales en septiembre fueron: 1) maquinaria y equipo agropecuario, forestal y para la pesca (5.80%), 2) mobiliario y equipo de cómputo y de oficina, y de otra maquinaria y equipo de uso general (5.74%), 3) discos, juguetes y artículos deportivos (5.24%), 4) intermediación de comercio al por mayor (4.80%) y 5) materias primas para la industria (4.09%). A pesar del crecimiento en el mes, en el tercer trimestre del año el comercio mayorista registró una caída de 1.02% trimestral, luego de un incremento de 5.32% en el trimestre anterior. A tasa anual, creció 7.31% en el trimestre, sumando tres trimestres de avances tras una racha de 8 trimestres de contracciones. Con esto, en los primeros nueve meses del 2026, el comercio al por mayor registra un crecimiento de 7.23% anual, rebotando de la fuerte caída de 6.34% en el mismo periodo del año pasado.
El INEGI también publicó las cifras de la Encuesta Mensual de Servicios (EMS) correspondientes a septiembre, las cuales mostraron que los ingresos por el suministro de bienes y servicios crecieron 0.76% respecto a agosto, hilando siete meses consecutivos de crecimientos. A su vez, el indicador de ingresos creció 1.72% anual, sumando dos meses consecutivos de crecimientos anuales y registrando su mayor avance anual desde noviembre de 2025.
En el desglose, los subsectores que presentaron contracciones mensuales fueron: servicios de esparcimiento, culturales y deportivos (-1.64%); servicios de apoyo a los negocios y manejo de residuos, y servicios de remediación (-1.37%); servicios profesionales, científicos y técnicos (-0.98%); y servicios de salud y asistencia social (-0.71%). Es decir, de los diez subsectores, se observaron retrocesos en cuatro de ellos, mientras que los transportes, correos y almacenamiento se mantuvieron prácticamente sin cambios. En contraste, los que crecieron a tasa mensual fueron: otros servicios excepto actividades gubernamentales (10.07%); servicios inmobiliarios y de alquiler de bienes muebles e intangibles (1.50%); servicios de alojamiento temporal y de preparación de alimentos y bebidas (1.02%); servicios de información en medios masivos (0.56%); y servicios educativos (0.47%).
A tasa anual, los servicios de esparcimiento, culturales y deportivos; los transportes, correos y almacenamiento; los servicios de apoyo a los negocios y manejo de residuos, y servicios de remediación, y los servicios profesionales, científicos y técnicos registraron caídas de 7.10%, 4.11%, 3.56% y 3.41%, respectivamente, siendo los sectores más deteriorados. Destaca que el rubro de transportes, correos y almacenamiento suma doce meses consecutivos de retrocesos anuales, mientras que el de servicios de alojamiento y preparación de alimentos hila 29 meses a la baja.
Por su parte, la presidenta Claudia Sheinbaum sostuvo ayer una reunión con el primer ministro de Singapur, Lawrence Wong en el foro de Cooperación Económica Asia-Pacífico (APEC). De acuerdo con la Secretaría de Relaciones Exteriores, en la reunión se habló sobre fortalecer la conectividad económica de México y el Sudeste Asiático. Además, dialogaron sobre la posibilidad de ampliar la cooperación en transformación digital e inteligencia artificial para abrir nuevas vías de colaboración bilateral.
Mercado de Dinero y Deuda
En Estados Unidos, la tasa de las notas del Tesoro a 10 años disminuye 8.2 puntos base a 4.96 por ciento.
Mercado de Derivados
Para cubrirse de una depreciación del peso más allá de 19.50 pesos por dólar, una opción de compra (call), con una fecha de ejercicio dentro de 1 mes tiene una prima del 1.24% y representa el derecho, pero no la obligación a comprar dólares en el nivel antes mencionado.
Por otro lado, el forward interbancario a la venta se encuentra en 19.1062 a 1 mes, 19.2723 a 6 meses y 19.4942 pesos por dólar a un año.