
El Banco de México (Banxico) ha llevado su tasa de referencia del 11.25% hasta 6.50% en septiembre de 2026, acumulando 475 puntos base de recortes en poco más de dos años. El 7 de mayo pasado, la Junta de Gobierno dio por concluido el ciclo de relajación monetaria, y desde entonces ha mantenido la tasa sin cambios en cada reunión. Todo indica que la pausa se prolongará, al menos, hasta bien entrado 2027.
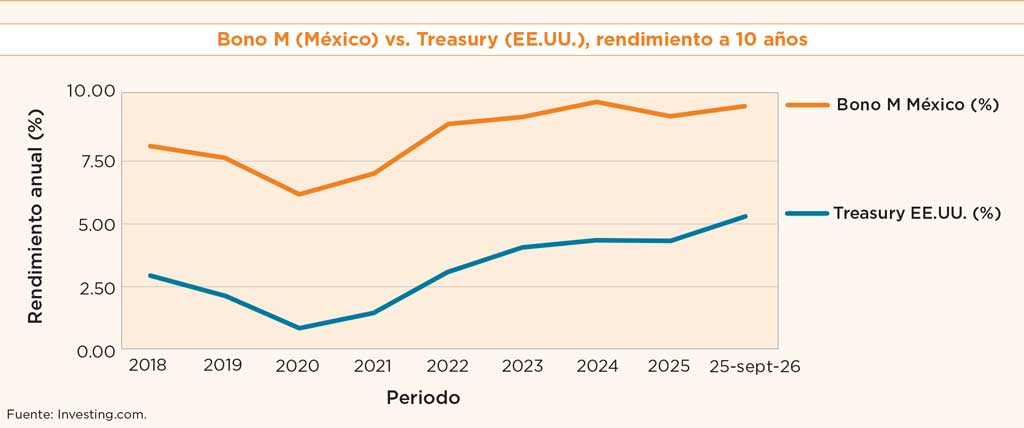
Mientras Banxico bajaba su tasa de corto plazo, el Bono M a 10 años —la referencia real detrás de las hipotecas fijas— subió, no bajó. Cerró en 9.52% el 25 de septiembre de 2026, frente a 9.19% apenas un mes atrás y casi punto porcentual de un año antes. La pregunta que nos interesa ya no es cuánto recortó Banxico, sino por qué el bono de largo plazo se movió en sentido contrario.
El fin del ciclo de recortes es resultado de tres factores:
- Inflación que dejó de ceder con la misma fuerza: tras tocar mínimos cercanos a 3.1% a mediados de año, repuntó a 3.26% en agosto, rompiendo tres meses consecutivos de baja.
- Un Paquete Económico 2027 que el mercado todavía tiene que validar: Hacienda estima un crecimiento de 2.05% y una recaudación tributaria que crece 2.8% real; son metas moderadas, pero su ejecución será la prueba real de credibilidad fiscal en los próximos meses.
- Una Reserva Federal que dejó de moverse en la misma dirección: en septiembre, bajo su nuevo presidente Kevin Warsh, subió tasas por primera vez desde 2023, a un rango de 3.75%-4.00%, y dejó la puerta abierta a un alza más antes de fin de año.
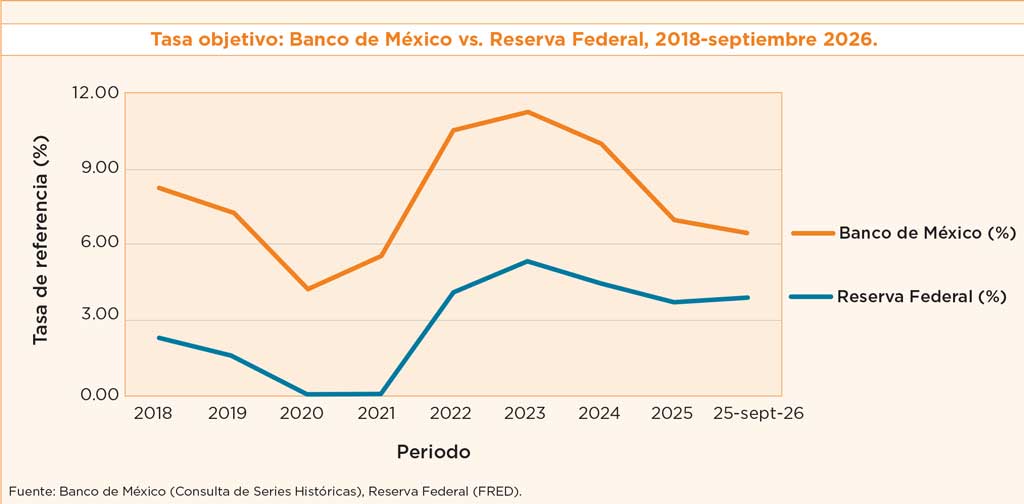
Ese tercer punto es el verdadero giro de 2026, la curva de tasas de Estados Unidos se convirtió en el driver dominante del Bono M, por encima incluso de los fundamentales de México. La incertidumbre sobre cuántas alzas más hará la Fed, un petróleo por arriba de 100 dólares por el conflicto en Medio Oriente, y una prima que el mercado exige por la ambigüedad sobre la independencia de la Fed bajo el mandato de Warsh hicieron que el bono del Tesoro a 10 años llegara a tocar 5%, su nivel más alto desde 2007, y el Bono M lo siguió casi en espejo, como puede verse en la gráfica.
La inflación controlada y el tipo de cambio ordenado no pueden blindar al M10 de ese factor externo, pero sí evitan que el país pague una prima adicional por riesgo propio.
En este entorno, la tasa hipotecaria promedio se ubica en 10.12% (Banxico, agosto 2026), y la de colocación efectiva de la banca cerró junio en 9.99%, apenas 32 puntos base debajo de hace un año. El spread bancario sigue absorbiendo buena parte del beneficio que debería trasladarse al acreditado, sobre todo en créditos con un plazo promedio de 19.2 años, que se fondean con el M10 y no con la tasa de Banxico.
La gran mayoría de las hipotecas en México se contratan a tasa fija, y en un entorno donde el Bono M vuelve a subir, esa preferencia se refuerza: quien tomó tasa variable este año probablemente ya sintió el ajuste al alza.
Aunque el ciclo de alza en México terminó, el mercado hipotecario sigue anclado a condiciones globales que hoy son menos favorables que hace doce meses. Entender que Banxico y la Fed dejaron de moverse en la misma dirección es la clave para anticipar movimientos en tasas hipotecarias en lo que resta de 2026 y hacia 2027.
Pero hay un factor que conviene vigilar tan de cerca como el tipo de cambio y la inflación: la ejecución del Paquete Económico 2027. Sus metas son moderadas, pero si en el camino el mercado empieza a dudar de que se cumplan, la prima de riesgo que exige por financiar a México sube, y eso empuja al M10 al alza casi sin importar lo que hagan Banxico o la Fed. De los tres, es el factor que menos se está discutiendo hoy y el que más podría sorprender.
¿Qué significa esto si estás pensando en comprar o refinanciar? Para quien compra, el error sería pensar que conviene "esperar a que bajen las tasas" con el escenario neutral como el más probable y el riesgo fiscal como amenaza latente, las condiciones actuales tienen más probabilidad de mantenerse o endurecerse ligeramente que de mejorar de forma significativa en el corto plazo.
La pregunta que vale la pena hacerse no es hacia dónde va la tasa, sino si el crédito que se está por tomar sigue siendo viable si esa tasa sube 50 o 100 puntos base en los próximos meses.
Para quien ya tiene un crédito caro y evalúa refinanciar, el cálculo es distinto: el ahorro potencial depende de comparar la tasa actual contra la de mercado, descontando comisiones de apertura, gastos notariales y el plazo que le resta al crédito vigente. Si el riesgo fiscal empieza a reflejarse en el M10 antes de que se resuelva la discusión del presupuesto 2027, la ventana para refinanciar en condiciones como las actuales podría cerrarse más rápido de lo que muchos asumen.
En conclusión, el entorno actual representa un punto de inflexión distinto al del año pasado. La clave ya no está únicamente en seguir los recortes de Banxico, sino en observar cómo evoluciona la curva de tasas de Estados Unidos, qué tan ordenado se mantiene el tipo de cambio y qué tanta credibilidad conserva el próximo presupuesto federal. Comparar productos, calcular escenarios y no asumir que "lo que bajó, seguirá bajando" puede marcar la diferencia entre aprovechar una ventana de oportunidad o quedar atrapado en un costo financiero elevado.
 *Yuriria Domínguez
Cofundadora de Vyma Desarrollos
LOS ESCENARIOS:
Escenario positivo: la Fed se detiene y la inflación mexicana converge a 3%. El M10 cede hacia 8.5%-9% y las hipotecas bajan moderadamente.
Escenario neutral: la Fed sube una vez más y hace pausa larga. El M10 se mantiene entre 9.3% y 9.8% y las tasas no se mueven; con la información de hoy, es el más probable.
Escenario negativo: repunte inflacionario, peso desordenado y dudas fiscales. El M10 supera 10.5% y el crédito se encarece de forma generalizada.
Texto: Yuriria Domínguez *
Foto: Real Estate Market & Lifestyle / IMAGEN REALIZADA CON IA.