La banca ha acelerado la evaluación de solicitudes hipotecarias, pero completar una operación digital requiere conectar bancos, valuadores, notarías y registros públicos. El desafío es reducir tareas manuales y reprocesos sin perder los controles de seguridad.
Con una cartera que acumula un saldo de 1.56 billones de pesos y un índice de morosidad de 3.20% a agosto de 2026, la banca mantiene una amplia base de financiamiento a la vivienda individual. La calidad de la originación y la administración del riesgo son fundamentales para preservar ese patrimonio, aunque el deterioro reciente del indicador exige seguimiento.
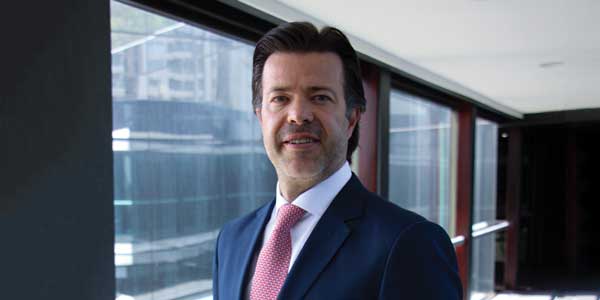
Mejorar el acceso al crédito, reducir las barreras de entrada y brindar certidumbre a los desarrolladores son algunos de los principales desafíos del mercado hipotecario, afirmó Santiago Gil Ontiveros, director ejecutivo de Nómina y Crédito a Particulares de Santander México.
El crédito hipotecario bancario atraviesa una transformación silenciosa: se contratan menos financiamientos, pero cada operación requiere más recursos, en un contexto en el que el encarecimiento de las propiedades frente a los ingresos reduce el universo de compradores. La banca tiene dinero disponible; el verdadero desafío es que más familias puedan convertirlo en una vivienda propia.
Entre 2016 y 2025, los precios de la vivienda aumentaron 108.5%, mientras el ingreso por hogar creció 25%. Además de existir un deterioro del poder adquisitivo relativo, se presentan diferencias regionales que exigen construir vivienda acorde con la capacidad de compra de la población.